宁波东力苦旅 摘帽保壳财总大显神通,关联并购终"逆袭"成功与供应链管理服务转型
在资本市场的浪潮中,ST公司的“摘帽保壳”之战往往充满戏剧性,而宁波东力(002164.SZ)的历程堪称一部跌宕起伏的“苦旅”。从财务危机到惊险摘帽,从关联并购的争议到最终“逆袭”成功,其背后既有财务总监的“神通”,也折射出传统制造企业向供应链管理服务转型的艰难探索。
一、危机降临:巨亏与保壳压力
2018年,宁波东力因子公司年富供应链暴雷,陷入巨额亏损,2018年、2019年连续两年亏损,公司股票自2020年起被实施退市风险警示(*ST)。保壳成为当时的第一要务。在此背景下,财务总监被推至前台,肩负起扭亏为盈的重任。
二、财总“大显神通”:变卖资产与债务重组
为快速改善财务报表,财务总监主导了一系列让人眼花缭乱的资本运作:
- 剥离亏损资产:2020年,公司将暴雷的年富供应链股权以象征性价格转让,切断亏损源,同时回笼部分资金。
- 债务重组收益:与债权人达成和解,通过债务豁免确认大额营业外收入,直接增厚当期利润。
- 处置非核心资产:先后出售部分土地房产及子公司股权,产生处置收益,为保壳“输血”。
- 严控费用:实行全面预算管理,压缩管理费用和财务费用,2019年管理费用同比大幅下降。
经过上述操作,2020年公司实现扭亏为盈,净利润约0.5亿元,成功摘帽。但市场质疑声不断——盈利主要来自非经常性损益,主业依然疲软。
三、关联并购:“逆袭”的跳板还是陷阱?
摘帽后,宁波东力亟需找到新的增长点。2020年起,公司将目光投向关联方——宁波东力控股股东东力集团旗下的供应链管理相关资产。拟通过发行股份及支付现金方式收购东力供应链100%股权,交易作价约5.6亿元。该交易因涉及关联交易、估值溢价等问题,遭到监管反复问询,但最终于2021年完成。
收购完成后,公司主营业务由传统齿轮箱制造转型为“齿轮箱+供应链管理服务”双主业。从2021年年报看,供应链管理服务收入占比迅速攀升,成为收入主要来源,公司业绩扭亏为盈并稳定增长,实现了所谓“逆袭”。
关联并购亦引发关注:
- 估值是否合理?东力供应链账面净资产不足1亿元,评估增值率超400%。
- 是否存在利益输送?标的原为控股股东资产,交易后上市公司现金流出,控股股东套现。
- 业绩承诺能否兑现?东力供应链需在2021-2023年累计盈利不低于1.8亿元,实际完成情况较好,但大多来自与上市公司及其关联方的内部交易,盈利质量存疑。
四、转型供应链管理服务:另一场考验
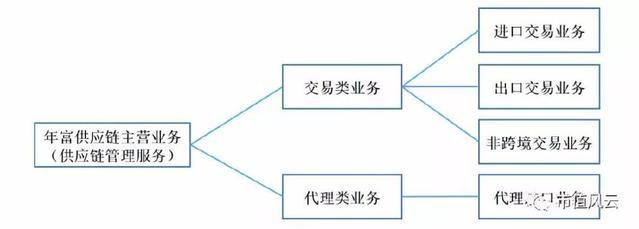
当前,宁波东力的供应链管理服务主要围绕大宗商品贸易、物流配送及供应链金融展开,客户集中度高,毛利率低(不足5%),且高度依赖东力集团及关联方。这种模式虽短期内撑起了营收,但缺乏核心竞争力,更容易受到大宗商品价格波动和信用风险的冲击。
“如果去掉内部交易,真实的供应链管理能力能支持多大外部收入,需要打个问号。”中信证券一位不愿具名的分析师指出。宁波东力必须从“关联依赖”走向“市场拓展”,真正做深做透供应链服务,否则恐再次陷入危机。
五、
宁波东力的摘帽与转型,某种程度上是一批传统上市公司在保壳路上艰难求存的缩影。财务总监的财技可以帮助公司惊险 “续命”,但长远发展仍需夯实主业。并购关联方供应链资产只是迈开第一步,如何通过整合赋能、拓展外部客户、提升供应链科技含量,将是决定这场 “逆袭” 能否持久的关键。对于投资者而言,在看到扭亏报表的更需审慎甄别其盈利来源与可持续性。未来宁波东力若不能摆脱“输血式盈利”的舒适区,或将面临下一轮寒冬。经历了苦旅之后,真正的春天源自市场竞争力,而非资本运作。
如若转载,请注明出处:http://www.haoyuxinggyl.com/product/29.html
更新时间:2026-10-15 16:07:06